Domain tableware24.de kaufen?
Wir ziehen mit dem Projekt
tableware24.de um.
Sind Sie am Kauf der Domain
tableware24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tableware24.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
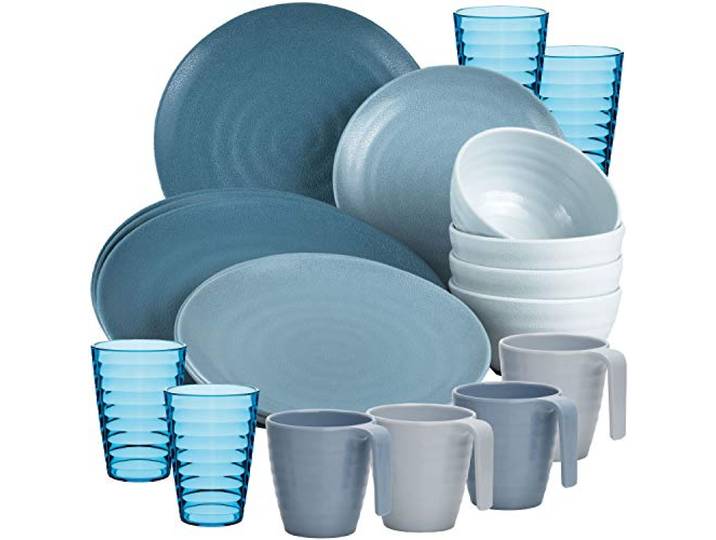
Melamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser TumblerMelamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser Tumbler. ✅ LEICHT UND ROBUST: Dieses belastbare Geschirr erfüllt alle Ansprüche die an ein gutes Campinggeschirr gestellt werden können. Es hat weniger Gewicht und bekommt kaum Beulen oder Kratzspuren, was es besonders einfach zu transportieren macht. Die Schüsseln sind sowohl für Müsli, Suppe, Salat oder Nachspeisen gut geeignet ✅ ACRYL-GLÄSER: Zeit für die Suche nachpassenden Gläsern können Sie sich sparen, denn bei diesem Set sind sie schon dabei. Die 4 blauen Wassergläser aus Acryl sind eine großartige Bereicherung für jede Campingküche, aber auch für den täglichen Gebrauch ein absoluter Hingucker auf jedem Tisch. Sie sind ineinander stapelbar und platzsparend im Schrank verstaut ✅ ROBUSTES MATERIAL: Dieses Melamin ist frei von BPA und überzeugt mit einer hohen Belastbarkeit, Kratzfestigkeit und zudem bricht es weniger leicht. Nicht nur als Camper, auch zu Hause profitiert man von der Leichtigkeit und Bruchsicherheit. Es ist spülmaschinengeeignet, formstabil, geruchs- und geschmacksneutral Aus hochwertigem Melamin gefertigt. Es ist leicht abwaschbar und kann während der Fahrt in den Schränken verbleiben ✅ OBERFLÄCHENSTRUKTUR: Das Melamin Geschirr mit einer Oberflächenstruktur. Die Farben verblassen auch nach langem Gebrauch nicht. Das elegante Design ist ein absoluter Hingucker ✅ LIEFERUMFANG: Jeweils 4 große Teller, 4 kleine Teller, Tassen á 325 ml und Schüsseln in eleganten Blau - inklusive 4 Gläser á 350 ml - Verpackungsgröße: 38,5 x 27 x 14 cm - Gewicht: ca. 4,3 kg Farbe:20 Teile Glas Blau 350ml - Tassen109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
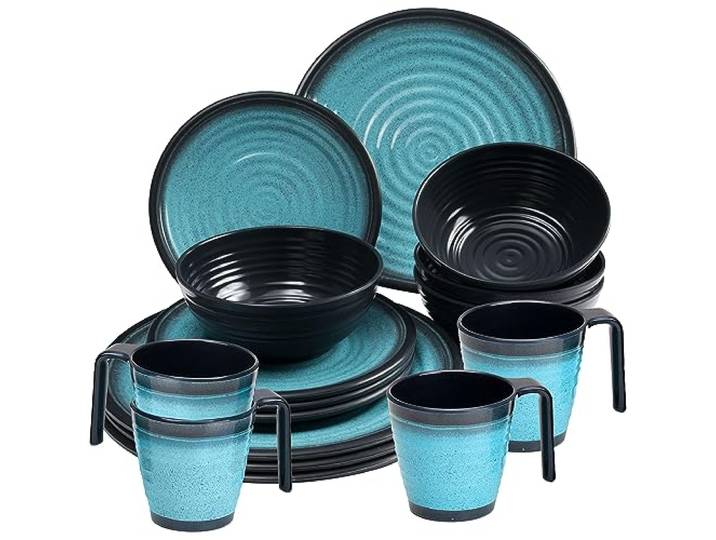
Melamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 GläserMelamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 Gläser. ✅ GESCHIRRSET FÜR 4 PERSONEN MIT STAPELBAREN TASSEN: für 4 Personen - 16 Teile - Granitoptik - blau-schwarz ✅ GESCHIRRSET: 100% Melamin - 4 große Teller Ø 26,5 cm, 4 kleine Teller Ø 19,5 cm, 4 Schüsseln Ø 15 x 6 cm - 4 Stapelbare Tassen je 300ml - Ø 8,5 cm - ca. 3 kg ✅ MELAMIN: Aus hochwertigem Melamin gefertigt vereint es die besten Eigenschaften von Kunststoff, Plastik und Porzellan. Melamin hat sich durch seine hohe Belastbarkeit, das geringe Gewicht und die einfache Handhabung bewährt. Lebensmittelecht, bruchsicher und spülmaschinengeeignet im oberen Korb. Bis zu 70° hitzebeständig. Nicht mikrowellengeeignet ✅ MODERNES DESIGN: Melamin Geschirr in farbenfrohen Steingut Optik ist kaum vom echten Steingut/Porzellan zu unterscheiden. Die Farben verblassen auch nach langem Gebrauch nicht. Ein absoluter Hingucker auch auf jeder Party/jedem geburtstag Farbe:Blau-schwarz89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager, Irene: Gläser voller GlückGläser voller Glück , Einkochen, Fermentieren, Dörren , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20220822, Produktform: Leinen, Autoren: Hager, Irene~Hönigschmid, Alice, Seitenzahl/Blattzahl: 289, Abbildungen: viele Fotos, Keyword: Zuckerersatz; Sauerkraut stampfen; Marmelade aus Gemüse; Vorratshaltung; DIY Vorrat; Gemüsechips; Meal Prep; Hummus; Brot ohne Mehl; Wanderschäfer; Fermentierter Rohnensalat; Kimchi; vom Garten ins Glas; Tabasco selbermachen; Bohnenpaste; Wurst im Glas; Aivar; Tomaten Knödel im Glas; Rezepte von der Oma; Nussmus; Hoshigaki; Mispeln; Zucchinimarmelade; einkochen; Curtido; Sauerkraut; Muraturi; Rohkostcracker; Pflanzliche Eiweißlieferanten; Quitten; Schwarzkohlchips; Gerichte im Glas; Kürbismarmelade; Säure-Base-Haushalt, Fachschema: Nachhaltigkeit~Sustainable Development~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Selbstversorgung und grünes Leben~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Region: Europa, Thema: Orientieren, Warengruppe: HC/Themenkochbücher, Fachkategorie: Hausmannskost und alte Gerichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Raetia, Verlag: Edition Raetia, Verlag: Edition Raetia, Länge: 251, Breite: 210, Höhe: 30, Gewicht: 1132, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
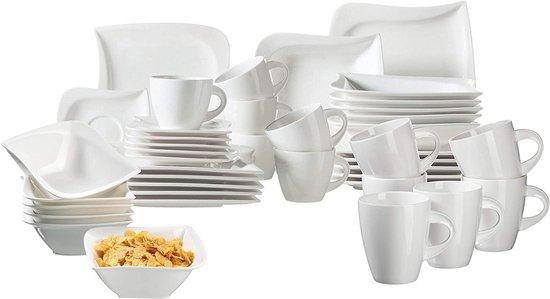
Geschirrset - Kombi-Geschirr - Teller, Schüsseln, TassenEin 42-teiliges Geschirrset für 6 Personen aus besonders robustem Porzellan: 6 x flache Teller (Länge 25,5 cm), 6 x tiefe Teller (22 cm), 6 x Dessertteller (21,5 cm), 6 x Kaffeetassen mit Untertasse (Füllvolumen 215 ml), 6 x Kaffeetassen (400 ml) und 6 x Müsilschalen (14 cm, 300 ml). Die geschwungenen Formen des cremefarbenen Markenporzellans verleihen der Serie LA MUSICA ihren zeitlosen, eleganten Charakter. Ursprünglich für den Gastronomiebereich entwickelt, gehört das Geschirrset LA MUSICA seit vielen Jahren auch bei Privatkunden zu den bewährten Klassikern der traditionsreichen Marke MÄSER. Dieses Geschirrset eignet sich daher nicht nur für besondere Anlässe, sondern auch für den täglichen Gebrauch. Das Service-Set kann durch verschiedene Accessoires ergänzt werden.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.