Domain tableware24.de kaufen?
Wir ziehen mit dem Projekt
tableware24.de um.
Sind Sie am Kauf der Domain
tableware24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tableware24.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
China Aufbewahrungsbehälter, Hartschalenbehälter, 8-teiliges Set, Umzugskartons für Geschirr, Gläser, Teller, Tassen und Untertassen, stabiler Geschirr-Organizer mit Trennwänden für saisonaleChina Aufbewahrungsbehälter, Hartschalenbehälter, 8-teiliges Set, Umzugskartons für Geschirr, Gläser, Teller, Tassen und Untertassen, stabiler Geschirr-Organizer mit Trennwänden für saisonale. Hochwertige Hartschalenkonstruktion: Starre, langlebige Behälter schützen empfindliches Porzellan, Gläser und Stielgläser vor Stößen, Druck und alltäglichen Stößen während des Umzugs oder der Lagerung für maximalen Schutz. Gepolsterte Innen- und Schutzteiler: Das weich gepolsterte Futter absorbiert Stöße und Vibrationen, während Filz-Trennwände jedes Stück getrennt halten, um Kratzer, Absplitterungen und Oberflächenverschleiß während der Lagerung oder des Transports zu reduzieren. Vielseitige 8-teilige Aufbewahrungsmöglichkeiten: Enthält acht Aufbewahrungsbehälter, die jeweils bis zu 12 Stück halten, um ein komplettes Geschirr-Set aus Tellern, Bechern, Untertassen und Gläsern in einem kompletten System zu organisieren und aufzubewahren. Stapelbares Design für Lagerung und Umzug: Gebaut, um Geschirr während der saisonalen Lagerung und Umzug zu schützen, mit einem sicheren, stapelbaren Design, das hilft, den Stauraum in Schränken und Umzugskisten zu maximieren. Entwickelt für den langfristigen Gebrauch: Hochwertige Materialien, verstärkte Konstruktion und durchdachtes Design schaffen eine zuverlässige Aufbewahrungslösung für wiederholten saisonalen Gebrauch, Umzug und alltägliche Organisation. Farbe:Braun172,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
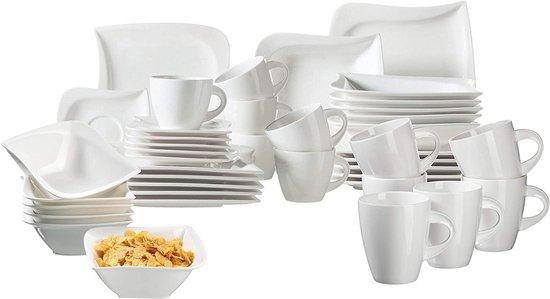
Geschirrset - Kombi-Geschirr - Teller, Schüsseln, TassenEin 42-teiliges Geschirrset für 6 Personen aus besonders robustem Porzellan: 6 x flache Teller (Länge 25,5 cm), 6 x tiefe Teller (22 cm), 6 x Dessertteller (21,5 cm), 6 x Kaffeetassen mit Untertasse (Füllvolumen 215 ml), 6 x Kaffeetassen (400 ml) und 6 x Müsilschalen (14 cm, 300 ml). Die geschwungenen Formen des cremefarbenen Markenporzellans verleihen der Serie LA MUSICA ihren zeitlosen, eleganten Charakter. Ursprünglich für den Gastronomiebereich entwickelt, gehört das Geschirrset LA MUSICA seit vielen Jahren auch bei Privatkunden zu den bewährten Klassikern der traditionsreichen Marke MÄSER. Dieses Geschirrset eignet sich daher nicht nur für besondere Anlässe, sondern auch für den täglichen Gebrauch. Das Service-Set kann durch verschiedene Accessoires ergänzt werden.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
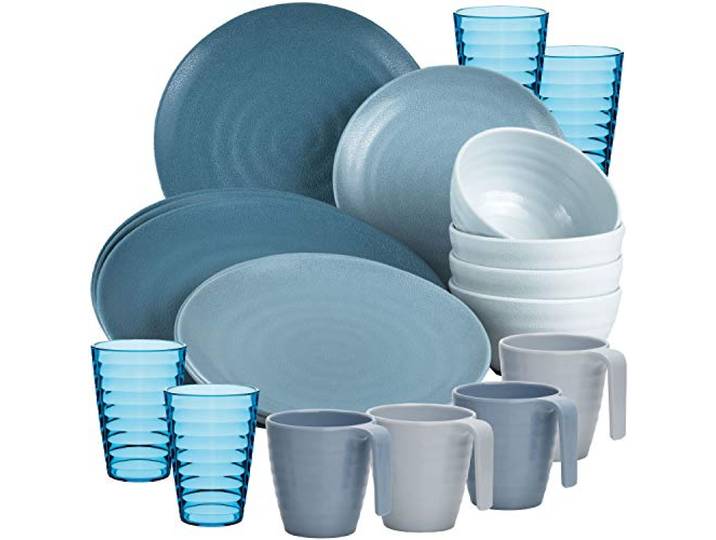
Melamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser TumblerMelamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser Tumbler. ✅ LEICHT UND ROBUST: Dieses belastbare Geschirr erfüllt alle Ansprüche die an ein gutes Campinggeschirr gestellt werden können. Es hat weniger Gewicht und bekommt kaum Beulen oder Kratzspuren, was es besonders einfach zu transportieren macht. Die Schüsseln sind sowohl für Müsli, Suppe, Salat oder Nachspeisen gut geeignet ✅ ACRYL-GLÄSER: Zeit für die Suche nachpassenden Gläsern können Sie sich sparen, denn bei diesem Set sind sie schon dabei. Die 4 blauen Wassergläser aus Acryl sind eine großartige Bereicherung für jede Campingküche, aber auch für den täglichen Gebrauch ein absoluter Hingucker auf jedem Tisch. Sie sind ineinander stapelbar und platzsparend im Schrank verstaut ✅ ROBUSTES MATERIAL: Dieses Melamin ist frei von BPA und überzeugt mit einer hohen Belastbarkeit, Kratzfestigkeit und zudem bricht es weniger leicht. Nicht nur als Camper, auch zu Hause profitiert man von der Leichtigkeit und Bruchsicherheit. Es ist spülmaschinengeeignet, formstabil, geruchs- und geschmacksneutral Aus hochwertigem Melamin gefertigt. Es ist leicht abwaschbar und kann während der Fahrt in den Schränken verbleiben ✅ OBERFLÄCHENSTRUKTUR: Das Melamin Geschirr mit einer Oberflächenstruktur. Die Farben verblassen auch nach langem Gebrauch nicht. Das elegante Design ist ein absoluter Hingucker ✅ LIEFERUMFANG: Jeweils 4 große Teller, 4 kleine Teller, Tassen á 325 ml und Schüsseln in eleganten Blau - inklusive 4 Gläser á 350 ml - Verpackungsgröße: 38,5 x 27 x 14 cm - Gewicht: ca. 4,3 kg Farbe:20 Teile Glas Blau 350ml - Tassen109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
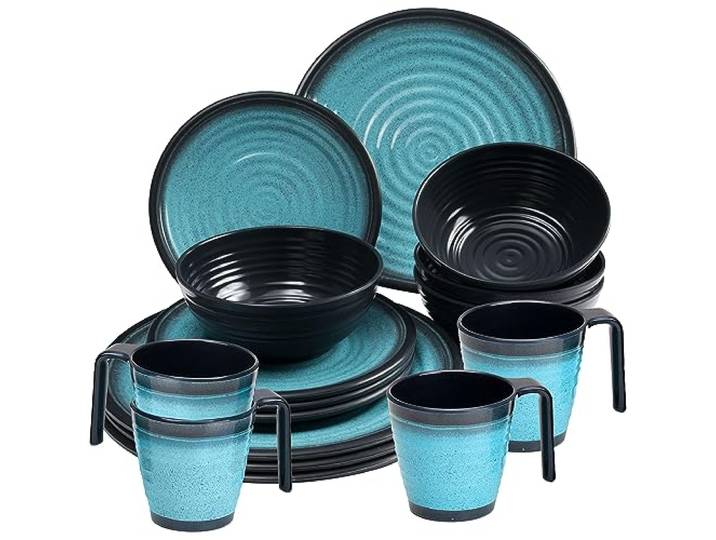
Melamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 GläserMelamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 Gläser. ✅ GESCHIRRSET FÜR 4 PERSONEN MIT STAPELBAREN TASSEN: für 4 Personen - 16 Teile - Granitoptik - blau-schwarz ✅ GESCHIRRSET: 100% Melamin - 4 große Teller Ø 26,5 cm, 4 kleine Teller Ø 19,5 cm, 4 Schüsseln Ø 15 x 6 cm - 4 Stapelbare Tassen je 300ml - Ø 8,5 cm - ca. 3 kg ✅ MELAMIN: Aus hochwertigem Melamin gefertigt vereint es die besten Eigenschaften von Kunststoff, Plastik und Porzellan. Melamin hat sich durch seine hohe Belastbarkeit, das geringe Gewicht und die einfache Handhabung bewährt. Lebensmittelecht, bruchsicher und spülmaschinengeeignet im oberen Korb. Bis zu 70° hitzebeständig. Nicht mikrowellengeeignet ✅ MODERNES DESIGN: Melamin Geschirr in farbenfrohen Steingut Optik ist kaum vom echten Steingut/Porzellan zu unterscheiden. Die Farben verblassen auch nach langem Gebrauch nicht. Ein absoluter Hingucker auch auf jeder Party/jedem geburtstag Farbe:Blau-schwarz89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
China Aufbewahrungsbehälter, Hartschalenbehälter, 8-teiliges Set, Umzugskartons für Geschirr, Gläser, Teller, Tassen und Untertassen, stabiler Geschirr-Organizer mit Trennwänden für saisonaleChina Aufbewahrungsbehälter, Hartschalenbehälter, 8-teiliges Set, Umzugskartons für Geschirr, Gläser, Teller, Tassen und Untertassen, stabiler Geschirr-Organizer mit Trennwänden für saisonale. Hochwertige Hartschalenkonstruktion: Starre, langlebige Behälter schützen empfindliches Porzellan, Gläser und Stielgläser vor Stößen, Druck und alltäglichen Stößen während des Umzugs oder der Lagerung für maximalen Schutz. Gepolsterte Innen- und Schutzteiler: Das weich gepolsterte Futter absorbiert Stöße und Vibrationen, während Filz-Trennwände jedes Stück getrennt halten, um Kratzer, Absplitterungen und Oberflächenverschleiß während der Lagerung oder des Transports zu reduzieren. Vielseitige 8-teilige Aufbewahrungsmöglichkeiten: Enthält acht Aufbewahrungsbehälter, die jeweils bis zu 12 Stück halten, um ein komplettes Geschirr-Set aus Tellern, Bechern, Untertassen und Gläsern in einem kompletten System zu organisieren und aufzubewahren. Stapelbares Design für Lagerung und Umzug: Gebaut, um Geschirr während der saisonalen Lagerung und Umzug zu schützen, mit einem sicheren, stapelbaren Design, das hilft, den Stauraum in Schränken und Umzugskisten zu maximieren. Entwickelt für den langfristigen Gebrauch: Hochwertige Materialien, verstärkte Konstruktion und durchdachtes Design schaffen eine zuverlässige Aufbewahrungslösung für wiederholten saisonalen Gebrauch, Umzug und alltägliche Organisation. Farbe:Braun172,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Geschirrset - Kombi-Geschirr - Teller, Schüsseln, TassenEin 42-teiliges Geschirrset für 6 Personen aus besonders robustem Porzellan: 6 x flache Teller (Länge 25,5 cm), 6 x tiefe Teller (22 cm), 6 x Dessertteller (21,5 cm), 6 x Kaffeetassen mit Untertasse (Füllvolumen 215 ml), 6 x Kaffeetassen (400 ml) und 6 x Müsilschalen (14 cm, 300 ml). Die geschwungenen Formen des cremefarbenen Markenporzellans verleihen der Serie LA MUSICA ihren zeitlosen, eleganten Charakter. Ursprünglich für den Gastronomiebereich entwickelt, gehört das Geschirrset LA MUSICA seit vielen Jahren auch bei Privatkunden zu den bewährten Klassikern der traditionsreichen Marke MÄSER. Dieses Geschirrset eignet sich daher nicht nur für besondere Anlässe, sondern auch für den täglichen Gebrauch. Das Service-Set kann durch verschiedene Accessoires ergänzt werden.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Becker, Artur: Schwarze Servietten auf meinem HerzenSchwarze Servietten auf meinem Herzen , Mit diesen Essays, die durchwirkt sind von eigenen Erlebnissen und Begegnungen, reiht sich Artur Becker erneut ein unter die Kosmopolen, die mehr sind als kosmopolitisch. Seine Landleute um Jerzy Giedroyc prägten das Wort, das, im französischen Exil, die Position der kritischen Intellektuellen aus Polen im Klima des Kalten Kriegs beschrieb. Sie waren allesamt Freigeister, die in Paris zusammenkamen, um sich gegen jedweden Totalitarismus zu stellen, ausgehend von ihren Erfahrungen als Polen, mit dem Stalinismus oder noch der Nazizeit. So haben kritische Denker wie Czes¿aw Mi¿osz, Nobelpreisträger von 1980, Witold Gombrowicz, der GULAG-Überlebende Gustaw Herling-Grudzi¿ski, der Philosoph Leszek Köakowski und Jan Czapski - Kosmopolen in Kalifornien, Buenos Aires, Neapel, Paris - ihren Ehrenplatz in diesen Texten. Artur Beckers Perspektive als Pole und deutscher Schriftsteller zugleich läßt ihn mit Nähe wie mit Distanz auf die deutschen Verhältnisse schauen, in Sorge um das, was in Deutsch-land angesichts eines neuen Antisemitismus und vermeintlicher Querdenker auf dem Spiel steht. Ebenso entlarvt er, wie die PiS-Partei in Polen auf alte Rezepte setzt, um ihre Macht zu sichern, während er - als Gegenmittel - auf fruchtbare polnische-deutsche Kulturbe-ziehungen verweist. Artur Beckers Einlassung auf neue Horizonte schließt ein, was er bei Reisen in Chile, Süd-afrika oder Japan über den Umgang mit der Vergangenheit und dem Heute erfährt, seine Solidarität gilt der Ukraine, die weit mehr als ihre eigene Freiheit verteidigt. Artur Beckers Kosmos kreist um Berlin und Breslau, Birkenau und Hiroshima, Gliwice und Johannesburg, um Lód¿ und Paris, Valparaiso und Warschau, ihn durchstreifen Nietzsche und Lech Wäesa, William Blake und Di Lu Galay, Mr. Lindley und T. S. Eliot, Adorno und Henri Bergson, Stanis¿aw Vincenz und Adam Zagajewski. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240801, Autoren: Becker, Artur, Seitenzahl/Blattzahl: 545, Keyword: Adam Zagajewski; Bartenstein; Czes¿aw Mi¿osz; Ermland; Frieedrich Nietzsche; Gustaw Herling-Grudzi¿ski; Henri Bergson; Hiroshima; Jan Czapski; Kultura; Lech Wa¿esa; Leszek Ko¿akowski; Marko Martin; Masuren; Nagasaki; Polnische Literatur; Stanis¿aw Vincenz; T. S. Eliot; Theodor Adorno; William Blake; William Lindley; Witold Gombrowicz, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 123, Höhe: 43, Gewicht: 640, Produktform: Klappenbroschur, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.